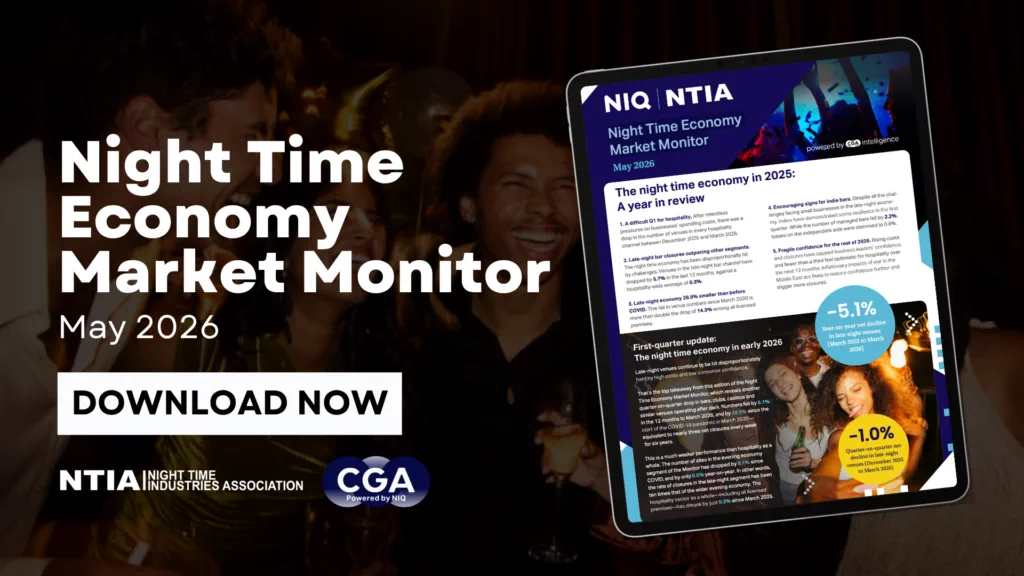
La economía nocturna británica ha registrado una pequeña mejora entre marzo y junio de 2026, pero sigue muy lejos de recuperar la estructura que tenía antes de la pandemia. El último Night Time Economy Market Monitor difundido por la Night Time Industries Association (NTIA) sitúa el número de locales nocturnos un 28,7 % por debajo de marzo de 2020. En el caso de los clubs, la caída acumulada alcanza el 36,1 %.
La novedad del informe está en que, después de años de cierres casi continuos, el número de establecimientos que operan en horario nocturno creció un 0,4 % entre marzo y junio de este año. Es una variación pequeña y la propia NTIA insiste en no confundirla con una recuperación estructural: el sector todavía pierde un 3,1 % interanual y el volumen de negocios desaparecidos desde 2020 equivale a una media de doce cierres netos al mes.
Los clubs siguen siendo el segmento más castigado
La cifra más dura vuelve a estar en los clubs. Reino Unido tiene ahora un 36,1 % menos de locales de este tipo que antes de la pandemia, una pérdida equivalente a unas seis clausuras netas cada mes durante el periodo analizado. La diferencia respecto a otros formatos de hostelería es significativa. Mientras el club nocturno continúa reduciendo su base, las barras y conceptos más orientados a primeras horas han mostrado una capacidad de adaptación mayor.
El mismo informe identifica un cambio visible en el reparto horario del gasto. La franja de 17:00 a 19:00 concentra ya el 25,1 % de las ventas on-premise y la de 12:00 a 15:00 representa el 24,5 %. Ambas superan a la ventana de 19:00 a 22:00, que queda en el 24,4 %. Después de las 22:00, la participación baja hasta el 6,7 %. Para la cultura de club, esa curva importa porque coincide con un modelo de negocio que necesita más horas de operación, personal nocturno, transporte tardío y una estructura de seguridad específica.
Salir antes también tiene que ver con transporte y seguridad
La NTIA vincula parte de ese desplazamiento hacia horarios tempranos con factores que van más allá del precio de una entrada o una copa. Entre los consumidores que dicen estar saliendo antes, el 30 % cita problemas de transporte y el 27 % menciona cuestiones de seguridad. Esa combinación afecta de forma directa a salas y promotores cuyo horario principal empieza cuando buena parte del transporte público reduce frecuencia o deja de operar.
El dato resulta especialmente útil para leer la crisis de los clubs sin reducirla a una supuesta pérdida de interés por bailar. El informe muestra que siguen apareciendo negocios nuevos: de los 4.695 bares que operaban a finales de junio, 515 habían abierto durante los doce meses anteriores. La actividad empresarial continúa, pero se está redistribuyendo hacia formatos y horarios con una ecuación económica distinta.
También hay diferencias fuertes entre territorios. Liverpool y Newcastle se sitúan solo un 5,5 % por debajo de sus niveles previos a la pandemia, mientras el área de Greater London está un 15,5 % por debajo. Gales registra una contracción del 17,9 % y el noreste inglés, en conjunto, del 10,5 %. La NTIA relaciona parte de ese comportamiento desigual con el grado de inversión pública y con las políticas locales alrededor de la vida nocturna.
- Locales nocturnos frente a marzo de 2020: -28,7 %
- Clubs: -36,1 %
- Cambio marzo-junio de 2026: +0,4 %
- Cambio interanual: -3,1 %
- Locales previos a Covid que siguen sin cambios: 48 %
- Nuevos operadores: 14 % del universo actual procede de entradas posteriores
Una recuperación mínima dentro de un mercado muy distinto
Otro dato resume bien la transformación: solo el 48 % de los locales nocturnos que existían antes de Covid siguen operando sin haber salido del mercado. Un 38 % ha desaparecido y un 14 % de la oferta actual corresponde a negocios que entraron después. El volumen agregado es menor, pero la composición también ha cambiado. Los cocktail bars crecen un 39,9 % respecto a marzo de 2020, los craft bars un 22 % y los themed bars un 290,8 %, según la serie presentada por NTIA.
Para el club nocturno clásico, esa evolución crea una presión doble. Compite por gasto y atención con propuestas que funcionan antes y con costes operativos distintos, mientras mantiene gastos asociados a licencias, personal, energía, sonido, seguridad y apertura prolongada. La NTIA sitúa impuestos, costes laborales, energía y debilidad del consumo entre los factores que siguen estrechando márgenes.
El presupuesto de octubre será el siguiente punto de presión
La publicación del informe llega antes del presupuesto británico de octubre. La NTIA está utilizando los datos para reclamar medidas sobre fiscalidad, coste de operación, transporte, seguridad e infraestructura nocturna. Su argumento parte de una contradicción concreta: el primer crecimiento trimestral en mucho tiempo aparece cuando la base del sector continúa casi un tercio por debajo de 2020 y los clubs siguen en la parte más débil del mercado.
No hay todavía una medida presupuestaria que permita anticipar un cambio de tendencia. Lo que sí deja el monitor es una referencia cuantitativa más precisa para seguir el sector: una mejora trimestral del 0,4 % convive con seis años de contracción, y el horario en el que se concentra el consumo se ha movido claramente hacia antes de las 22:00. Para la cultura de club británica, ambos datos pesan más que cualquier lectura rápida sobre una vuelta a la normalidad.



LA CONVERSACIÓN
Opiniones, contexto y respuestas de la comunidad AT-DJ.